配资门户
<{配资门户}>贷款被拒?工资卡别秒转空,收入证明格式要注意这点
前几天吃饭,一个朋友盯着手机笑,说自己发工资从来不激动。钱一到卡里,几分钟就分完了:一部分转到常用支付账户,一部分转到另一张卡,还顺手塞进货币基金,工资卡里最后只剩几十块。表面看,这套动作干净利落,像是把钱管得很明白。后来他办贷款,银行让补近6个月的收入和账户情况,打印出来的流水却让他有点尴尬:每个月都有固定工资入账,可钱几乎是“秒进秒出”,卡里长期没什么沉淀,账户像一条过道,不像一个稳定承接收入的地方。
这种操作太常见了。有人是怕自己乱花,到账立刻转走,眼不见心不烦;有人觉得工资卡不安全,不愿把钱放在里面;也有人习惯把所有钱集中到一张常用卡,觉得这样更方便。单看某一次转账,这当然只是个人习惯,问题不大。可要是月月如此,工资卡长期只负责“进一下、立刻走”,影响就不只是一张卡里余额不好看这么简单。
最容易被忽略的一层,是流水的“含金量”在慢慢变弱。普通人平时不太在意银行流水,等到真要用的时候,才发现它不是一张冷冰冰的清单,而是一段持续被记录的收入轨迹。房贷、车贷、信用类贷款、较高额度信用卡,常会看收入是不是稳定、持续、可解释。银行关心的,不只是每个月有没有工资进来,还会看这笔收入进入账户后,账户表现出来的是不是一个正常、稳定的现金流状态。
2026年的贷款审核,比前几年更看重真实还款能力。收入证明、公积金、个税记录、金融资产情况,都会互相对照。大银行公开的个人贷款材料里,收入证明、纳税证明、近6个月金融资产或结算账户情况,一直都在重要位置。工资到账后立刻全部转空,看上去不是“没收入”,而是这个账户对收入的承接能力很弱。你要说钱转到自己别的卡里了,也确实有可能讲得通,可审核时多一道解释、多一份补充材料,麻烦就已经来了。
真正吃亏的,往往不是收入特别高的人,而是收入中等、正准备办事的人。买房的人最明显。月供能不能覆盖,靠的是稳定收入,不是嘴上说我还有别的账户。工资卡流水如果像水龙头一样,开一下就关,余额长期太薄,银行就更愿意继续看你别的材料。材料一多,流程就慢;情况稍微复杂一点,比如刚换工作、奖金浮动大、家庭负担重,审查压力马上就上来了。那种平时觉得“转走更灵活”的习惯,到了关键时刻,常常变成自己给自己加难度。
再往日常里看,工资卡长期被当成中转站,还会让自己的资金画像越来越模糊。很多人每月都在喊钱不够花,可真把账户明细摊开看,问题未必出在收入不够,有时是钱被分散得太碎了。工资一到账,转支付账户、转投资账户、转家庭共用账户、转备用卡,表面很像在做精细管理,结果却是每一笔都看见了,每一笔又都没真正看清。到了月底,问一句钱花去哪了,脑子里全是“我都转走了”,却很难立刻说清真正的生活支出、固定开销、冲动消费,各占多少。
工资卡里长期没有留存,人的感受会出现一个很奇怪的偏差:明明收入不算低,心里却总像没见过钱。因为每次到账那一下,刚有了“本月收入到了”的感觉贷款被拒?工资卡别秒转空,收入证明格式要注意这点,下一秒钱就消失了,账户像空了一样。时间久了,收入和生活之间的连接感会被切断。钱不是没了,只是被拆散了。可人在做判断时,看的就是眼前那点余额。余额常年很低,安全感就容易被掏空,花钱节奏也更容易乱。
有人会说,转出去是为了收益,放工资卡里也没几个利息。这话不算错。现在大行活期存款挂牌利率已经很低,留在工资卡里,靠活期利息发财本来就不现实。真正的问题从来不是少拿了那点利息,而是把工资卡彻底变成一条“过路通道”之后,个人财务的秩序感也跟着散了。钱放哪儿,不只是收益问题,也是记录问题、证明问题、节奏问题。
还有一层更现实,很多人平时感觉不到,等被系统提醒或者临时限制时才反应过来。近两年金融机构对账户异常交易、身份核验、可疑行为识别看得更细了。普通人正常转账当然没问题,自己账户之间调拨资金也很常见。可要是工资卡常年呈现固定时间入账、短时间内多笔分流、再转去多个渠道,账户行为就会越来越像一个“通道型账户”。系统未必直接认定你有问题,却更容易把这类交易放进需要多看一眼的范围里。
这种“多看一眼”,落在普通人身上,常常就是体验变差。可能是某笔转账前多一道验证,可能是手机银行弹出信息补充提醒,也可能是支付限额临时收紧。金额不大时,大家觉得忍忍就过了;真碰上急事,比如临时交订金、深夜转院、突然要大额转账,账户顺滑程度一旦下降,那种难受就很具体了。工资卡本来应该是最稳定、最干净、最容易被识别的结算账户,长期把它用成高速中转口,便利感未必增加,摩擦感倒可能在关键时刻冒出来。
还有人把工资一到账就转给家里,理由很朴素:怕自己乱花,先把钱交出去更踏实。这种家庭安排没有对错,背后也是很多普通人的现实。房贷、孩子、老人、车贷、水电、补课、保险,哪一项都等钱。可一个成年人如果长期只保留一个几乎见底的工资卡,慢慢会失去对自己真实收支的把握。工资进来那一刻,他像一个搬运工,把钱从A口搬到B口,至于这个月自己的通勤、吃饭、社交、小病小痛、临时支出,到底该占多少,很容易失去边界。钱都在为家庭运转,可人对钱的掌控感却在下降。
这种状态还会影响人与人之间的沟通。很多家庭矛盾,并不是赚得少,而是看不清。卡里没钱的一方,容易觉得自己一直在扛;接收资金的一方,容易觉得钱来了就没了,日子还是紧。两边都没错,却都没看见全貌。工资卡留下适度留存,不只是账户上的数字,更像一张清楚的月度底图。底图没了,谁都容易急,谁都容易觉得委屈。
有些年轻人把工资到账秒转走,当成一种“自律仪式”。这类动作刚开始确实很爽,像是在对冲消费冲动,也像是在和月光做切割。时间一长,问题会冒出来:钱被迅速藏起来,不等于花钱习惯真的变好了;账户被迅速清空,也不等于财务边界更清楚了。真正麻烦的,是表面做了管理动作,底层却没有形成稳定的资金秩序。于是人会越来越依赖“转走”这个动作本身,像按下一个让自己安心的按钮,却没建立起更清晰的消费、储蓄和应急层次。
看起来只是银行卡里少留一点钱,背后牵动的却是几件非常现实的事:收入证明好不好用,贷款办起来顺不顺,账户行为稳不稳定,自己对生活支出有没有数,家里人能不能看懂这份收入。普通人的钱,从来不是只服务某一个瞬间。平时觉得无所谓的流水,到了买房买车、办信用、做收入证明、核对家庭账目时,都会变成很具体的门槛。
很多人到了30多岁、40多岁,才慢慢明白一个细节:账户不是保险箱,也不是单纯的收支工具,它还在替你留痕。你怎么收钱、怎么用钱、怎么留钱,时间久了,银行看得到,你自己也会被这套痕迹反过来影响。工资卡长期只剩下“到账”这一个动作,等于把一条本来可以证明自己收入稳定、现金流有序的线,硬生生剪断了一截。
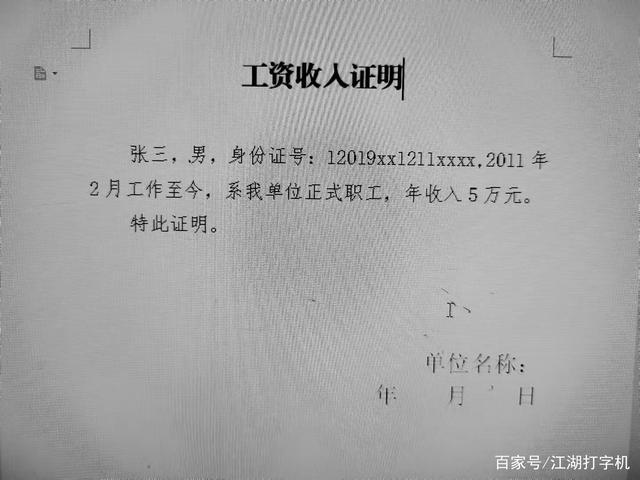
把工资卡一直当中转站的人,往往不是不聪明,反而多半是太想把钱管住。只是钱这种东西,很少靠“立刻转走”就能真的管好。它更像一面镜子,留一点空间贷款的收入证明格式,很多问题看得更清楚;一点不留,短时间图的是利索,长时间丢掉的,常常是对生活节奏的把握。
钱进了账户,留下的不该只有一条入账短信。你会把工资卡一直当过道,还是愿意让它留下一点真正属于自己的生活痕迹?